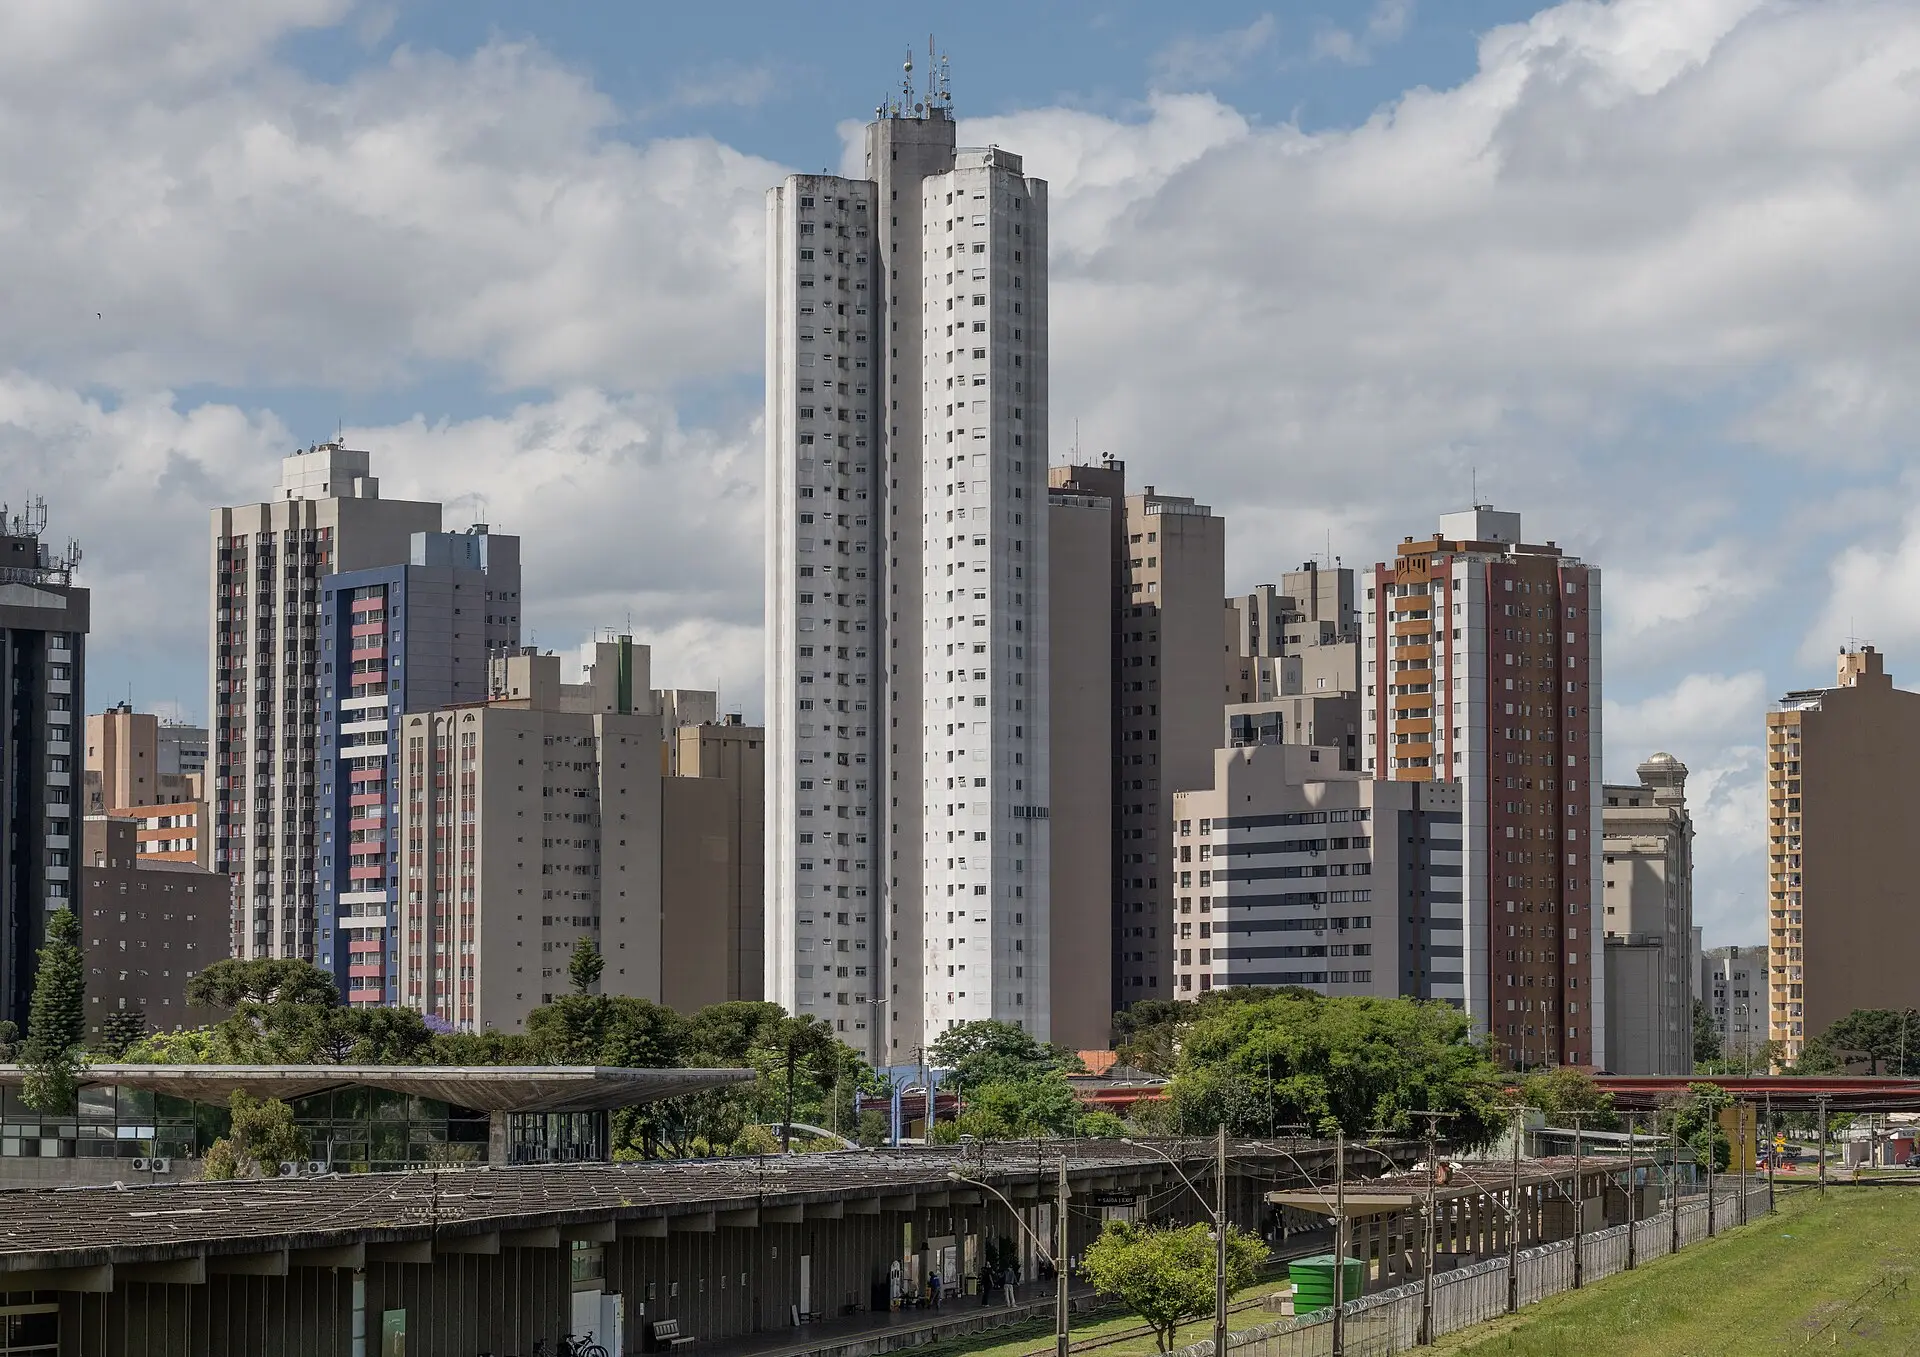
Sair do aluguel
O aluguel em Curitiba subiu 9,48% em 12 meses. O que isso muda para você
O aluguel na cidade sobe mais que o dobro da inflação e mais que dobrou desde 2021. Veja quanto isso pesa no seu bolso e quando comprar passa a fazer sentido.
Com os juros de hoje, a parcela pode ficar acima do aluguel do mesmo imóvel. Veja o que entra na conta e para quem a compra vale a pena.
Revisado por Giovani Ivanski e Adriane Alves, corretores de imóveis da Selim Imóveis.
Essa pergunta não tem uma resposta única. Depende do seu prazo, da sua renda e da faixa de juros que você consegue. O que dá para fazer é colocar os números lado a lado.
Uma simulação feita pela gente, com dados de setembro de 2026 (estimativa, sistema SAC, 35 anos, entrada de 20%, sem seguros):
| Cenário | Financiado | 1ª parcela | Renda necessária | Aluguel do mesmo imóvel |
|---|---|---|---|---|
| R$ 350 mil no Minha Casa, Minha Vida (Faixa 3), a 8,16% | R$ 280 mil | R$ 2.503 | R$ 8,3 mil | cerca de R$ 1.429 |
| R$ 500 mil no Minha Casa, Minha Vida (Faixa 4), a 10% | R$ 400 mil | R$ 4.142 | R$ 13,8 mil | cerca de R$ 2.042 |
| R$ 500 mil no financiamento comum, a 11% | R$ 400 mil | R$ 4.446 | R$ 14,8 mil | cerca de R$ 2.042 |
O aluguel foi estimado pela rentabilidade média de Curitiba, de 4,9% ao ano. A renda necessária considera a parcela em até 30% da renda.
A primeira parcela é maior que o aluguel. Em juros de hoje, isso é verdade nos três cenários.
Mas parte dela é patrimônio. No cenário de R$ 500 mil, R$ 952 da primeira parcela abatem a dívida. Esse valor é seu.
E ela diminui. No SAC, a parcela cai todo mês. O aluguel faz o contrário: em Curitiba, subiu 9,48% nos últimos 12 meses.
O juro do programa muda a conta. No Minha Casa, Minha Vida, na Faixa 3, com juro perto de 8%, a distância entre parcela e aluguel é bem menor do que no financiamento comum.
A Selic caiu de 15% para 13,75% em 2026, e o mercado projeta 12% no fim de 2027. Se o juro do financiamento cair, dá para levar a dívida para outro banco com taxa menor (a portabilidade). O preço que você pagou pelo imóvel, esse não muda.
Veja a conta completa em comprar imóvel em 2026 ou esperar os juros caírem.
A gente faz essa conta com os seus números: o aluguel que você paga, a sua renda e a faixa de juros em que você entra. Com SAC e com Price, lado a lado. A decisão é sua.
Fontes: simulação Selim Imóveis com dados de setembro de 2026 · Índice FipeZap de Locação, agosto de 2026 · Copom, setembro de 2026 · Boletim Focus
O aluguel na cidade sobe mais que o dobro da inflação e mais que dobrou desde 2021. Veja quanto isso pesa no seu bolso e quando comprar passa a fazer sentido.
Quatro famílias, quatro rendas, quatro faixas. Veja com exemplos como descobrir a sua, o valor de imóvel que ela permite e o que muda nos juros.
Quando o juro cai, mais gente consegue financiar e o preço do imóvel sobe. Veja a conta de comprar agora ou esperar, com os números de Curitiba.
Usamos cookies para entender como o site é usado e melhorar os anúncios. Você pode aceitar todos ou só os essenciais. Política de Privacidade