Minha Casa, Minha Vida
Em qual faixa do Minha Casa, Minha Vida a minha família entra?
Quatro famílias, quatro rendas, quatro faixas. Veja com exemplos como descobrir a sua, o valor de imóvel que ela permite e o que muda nos juros.
Hoje o programa vai até R$ 600 mil, com lazer, sacada e 3 quartos. Veja o que mudou desde a fama de imóvel pequeno e longe, e o que conferir.
Revisado por Giovani Ivanski e Adriane Alves, corretores de imóveis da Selim Imóveis.
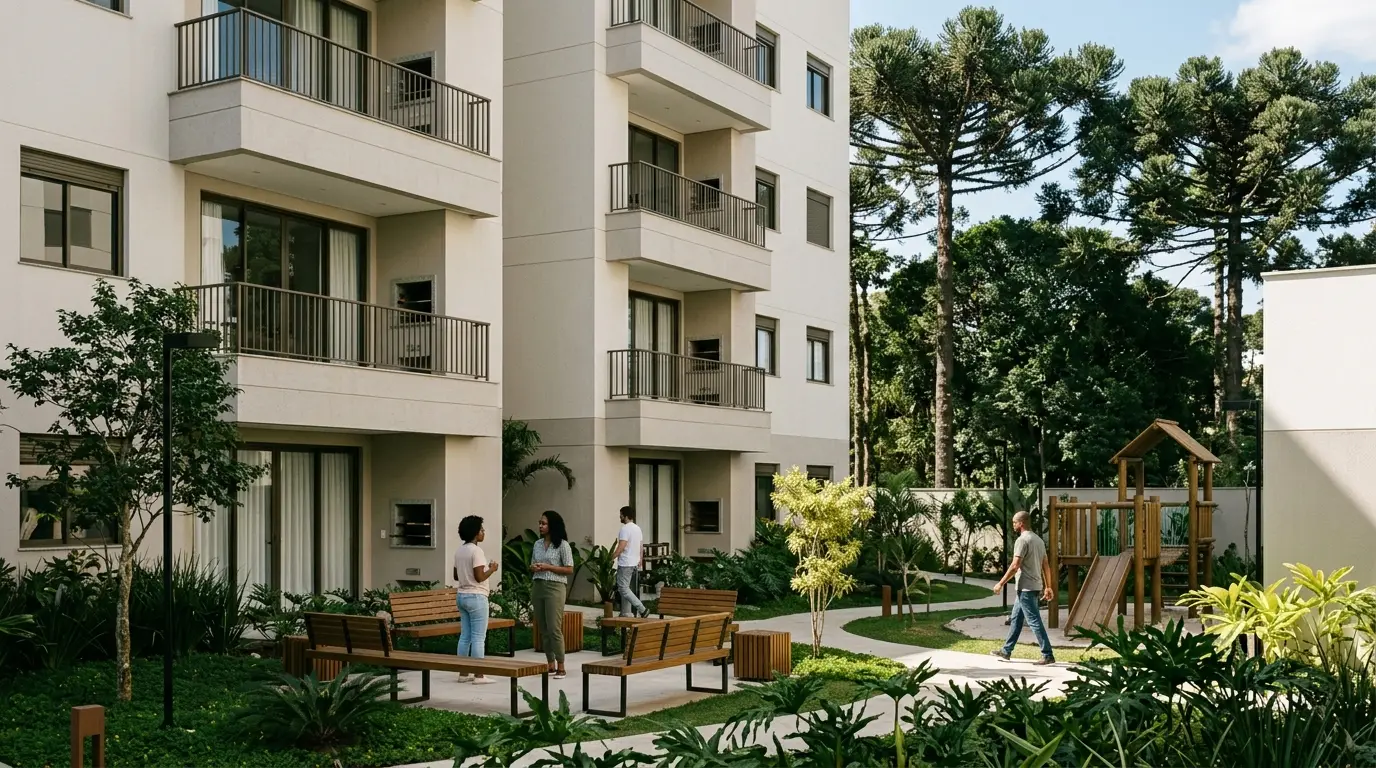
Quando se fala em Minha Casa, Minha Vida, muita gente ainda imagina o conjunto habitacional do começo do programa: prédio simples, apartamento pequeno, longe de tudo. Essa imagem tem origem real, mas não descreve o programa de 2026.
Nos primeiros anos, a maior parte das moradias do programa era da faixa de menor renda, com o governo pagando quase todo o imóvel. Para caber no orçamento, muitos empreendimentos foram feitos em terrenos baratos, afastados, com o mínimo de acabamento. Foi isso que ficou na memória.
O teto subiu. Hoje o programa financia imóveis de até R$ 600 mil, na Faixa 4. Na Faixa 3, o teto é de R$ 400 mil. Em Curitiba e região, é a faixa de preço de muito apartamento de 2 e 3 quartos em bairro bem servido.
A renda atendida subiu. O programa atende famílias com renda de até R$ 13 mil por mês. Não é mais um programa só para baixa renda: a Faixa 4 foi criada justamente para a classe média.
As construtoras mudaram o produto. Com mais gente de renda média no programa, os lançamentos passaram a competir por esse comprador: condomínio com lazer, sacada com churrasqueira, opções com área privativa, planta de 3 quartos.
Não é só lançamento. Dependendo da faixa, dá para usar o programa em imóvel novo, na planta ou usado.
A qualidade não é igual em todo empreendimento: ela depende da construtora, não do programa. Antes de escolher, vale olhar:
O juro do programa vai de 4% a 10% ao ano, conforme a faixa. Fora dele, o financiamento pelos bancos está em cerca de 10% a 12% ao ano, mais TR. Para o mesmo imóvel, a parcela fica menor. E, nas Faixas 1 e 2, ainda existe o subsídio, que diminui a entrada.
A gente só oferece empreendimento que tem o histórico da construtora na mão. Você vê o memorial, a localização e a conta do mês antes de visitar.
Fontes: Caixa e Ministério das Cidades, Portaria MCID nº 333/2026 · Juros do SBPE em 2026
Quatro famílias, quatro rendas, quatro faixas. Veja com exemplos como descobrir a sua, o valor de imóvel que ela permite e o que muda nos juros.
O programa nasceu para a baixa renda e hoje atende a classe média. Veja como as faixas, a renda e o valor dos imóveis mudaram em cada fase.
Renda de até R$ 13 mil, imóvel de até R$ 600 mil e juros de 10% ao ano. Veja como funciona a faixa que pouca gente sabe que existe e quanto ela economiza.
Usamos cookies para entender como o site é usado e melhorar os anúncios. Você pode aceitar todos ou só os essenciais. Política de Privacidade